-
余岛记账 下载手机版v1.1
- 类型:其他
- 大小:40.85 MB
- 日期:2026-10-18
- 版本:v1.1

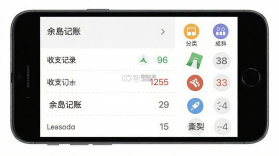
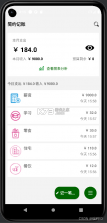


《余岛记账》是一款面向普通用户的轻量级手机记账工具,主打日常收支记录与个人财务梳理。软件界面走的是清爽简洁路线,没有花哨的装饰元素,打开后核心功能一目了然,适合不想被复杂功能打扰、只想安安静静记好每一笔账的用户。在功能层面,它覆盖了收入支出登记、分类管理、月度统计等基础模块,能够满足大多数人日常管账的基本需求。应用体积控制得比较克制,对中低端安卓设备较为友好,运行起来不会占用太多系统资源。从用户反馈来看,不少人看重的是它上手门槛低、操作路径短,随手记一笔不需要来回跳转页面。对于学生群体、职场新人以及有记账习惯但不想使用重型财务软件的人来说,《余岛记账》提供了一个相对轻便的选择。
- 界面清爽无广告干扰
- 记账流程短上手快
- 分类清晰便于月度复盘
- 安装包小巧运行流畅
- 适合日常小额收支管理
不少用户在搜索记账方法时会接触到借贷记账法这个概念,想弄清楚它和日常手机记账之间到底是什么关系。借贷记账法是一种会计核算方法,核心在于有借必有贷、借贷必相等,每一笔经济业务都要在两个或两个以上相互联系的账户中进行登记。对于普通个人用户来说,手机记账软件通常采用的是收付实现制的简化记录方式,也就是钱进来记收入、钱出去记支出,并不需要严格套用借贷分录的格式。但理解借贷记账法的基本逻辑,对于想进一步提升财务认知的用户仍然有帮助。
以最常见的工资到账为例,在借贷记账体系下,资产类账户银行存款增加记借方,同时收入类账户工资收入增加记贷方,一借一贷金额相等。换成《余岛记账》里的操作,就是直接记一笔收入,选择工资分类,填入金额即可完成,软件会在后台帮你把月度收入汇总统计出来。用户不需要手动填写借贷方向,这是手机记账工具和手工账本之间最大的区别。
需要特别提醒的是,借贷记账法中的余额试算平衡公式为全部账户借方期末余额合计等于全部账户贷方期末余额合计,这是检验账目是否平衡的重要依据。个人用户在使用《余岛记账》时虽然用不到这个公式,但如果日后接触小微企业账务或者学习会计基础知识,这个平衡关系是必须掌握的底层逻辑。
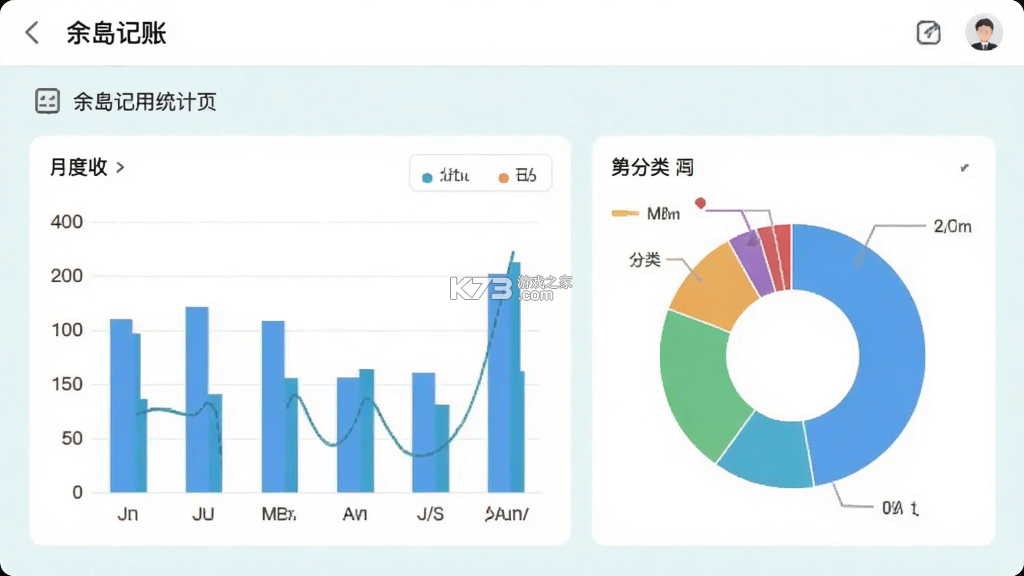
再拿一笔日常消费举例,用银行卡支付了一笔餐饮费用。在借贷记账法下,费用类账户餐饮支出增加记借方,资产类账户银行存款减少记贷方。放到《余岛记账》中操作,就是记一笔支出,选择餐饮分类,付款方式选银行卡。软件会自动从当月支出总额中扣除这笔金额,并在分类统计里体现餐饮占比。用户通过查看分类饼图,能直观看到自己在哪一类开销上花得最多,这种可视化反馈是手工分录做不到的。
对于想系统学习借贷记账法的朋友,建议先理解会计等式资产等于负债加所有者权益,再逐步练习简单分录的书写。日常管账用《余岛记账》这类工具提高效率,专业学习则回归教材和习题,两者并不冲突。软件里的分类统计和月度报表功能,恰好可以作为检验自己消费结构的辅助参考,帮助用户从数字层面更清楚地认识自己的财务状况。
使用小技巧:在《余岛记账》中建立适合自己的分类体系,比照搬默认分类更能反映真实消费习惯,月末复盘时对照分类占比调整下月预算,效果会更明显。
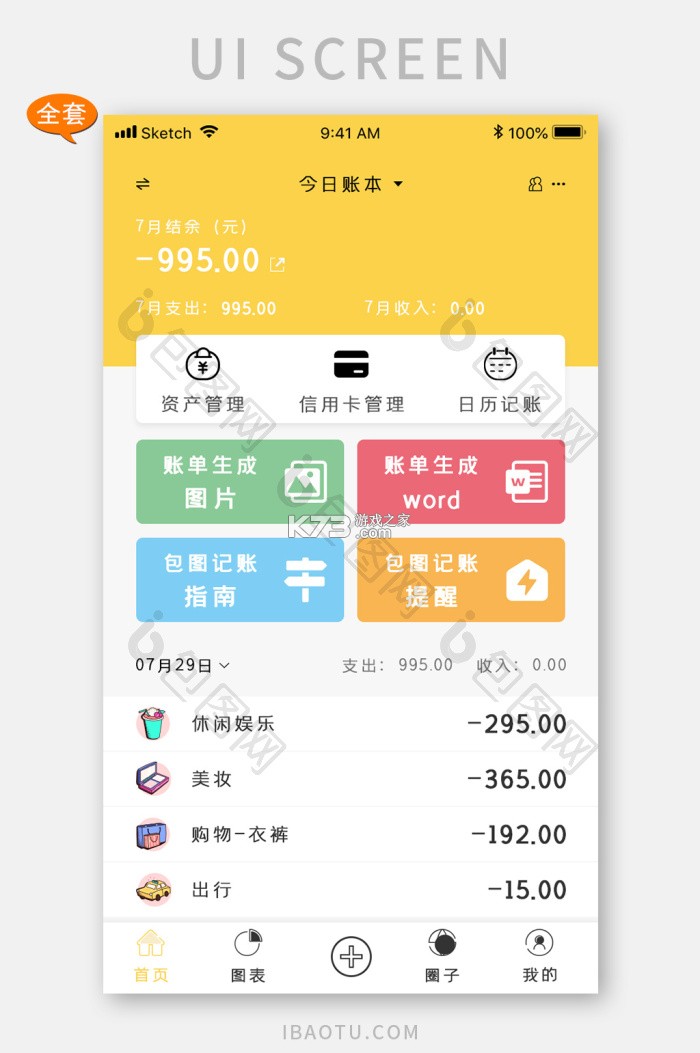
初次打开《余岛记账》,系统会引导完成基础设置,包括记账本命名、常用分类确认等步骤,整个过程一两分钟就能走完,不需要注册复杂账号,本地即可开始记录。对于不想绑定手机号或邮箱的用户来说,这种轻量化的进入方式比较省心。下面从实际操作角度把使用流程拆开讲清楚,方便新用户快速上手。
基础操作提示:记账前先花几分钟把分类调整成自己常用的项目,后续记录效率会高很多。
| 操作环节 | 具体说明 | 注意事项 |
| 记一笔支出 | 点击底部加号选择支出,填金额选分类保存 | 金额输入支持小数点 |
| 记一笔收入 | 切换收入标签,选择工资或兼职等分类 | 收入分类可自行增删 |
| 查看月度统计 | 进入统计页面按月份查看收支汇总 | 支持分类占比展示 |
| 修改历史记录 | 在流水列表点击对应条目进入编辑 | 修改后统计自动更新 |
记账过程中有几个细节值得留意。金额输入框支持小数点后两位,日常消费记录足够使用。分类图标可以长按调整顺序,把高频使用的分类拖到前面,能减少每次翻找的时间。建议开启每日记账提醒,养成固定时间记录的习惯,避免月底集中补账时遗漏细节。数据存储方面,软件默认保存在手机本地,换设备前记得通过软件内提供的备份功能导出数据,防止记录丢失。
如果遇到页面显示异常或者点击无响应的情况,先尝试退出软件重新进入,大部分偶发问题可以通过重启解决。存储空间不足也可能导致记账保存失败,定期清理手机缓存有助于保持软件运行顺畅。对于记账数据比较敏感的用户,可以在系统设置中为《余岛记账》开启应用锁,增加一层隐私保护。
用生活场景来理解借贷记账会轻松很多。假设手头有现金若干,去超市采购日用品花掉一部分,这笔业务在借贷记账法下的处理方式是:费用类账户日常用品支出增加,记在借方;资产类账户库存现金减少,记在贷方。分录写出来就是借日常用品支出、贷库存现金,金额一致。换成《余岛记账》的操作,直接记一笔支出,分类选日用品,付款方式选现金,保存后当月支出统计和现金账户余额同步更新。
再看一个收入场景。朋友归还之前借的钱,现金增加。借贷记账法下,资产类账户库存现金增加记借方,资产类账户其他应收款减少记贷方。这属于资产内部一增一减,不影响损益。在《余岛记账》里可以记一笔收入,分类选择收回借款或者自定义一个往来款项分类,这样既不会和工资收入混淆,也能在流水里清楚看到这笔钱的来龙去脉。
理解借贷方向的关键是记住账户性质:资产类借增贷减,负债和所有者权益类贷增借减,收入类贷增借减,费用类借增贷减。刚接触时容易把收入和费用方向搞混,多练几笔典型业务就能理顺。
还有一个常见例子是信用卡消费。刷卡买了一件衣服,费用类账户服装支出增加记借方,负债类账户信用卡欠款增加记贷方。这里贷方记的是负债增加,和现金支付时贷方记资产减少不同,需要区分清楚。《余岛记账》中可以把付款方式设为信用卡,软件会记录这笔支出,但不会自动追踪信用卡还款情况,用户需要自行留意账单日和还款日,避免逾期。
把借贷记账的思维带入日常记账,好处在于每一笔记录都能对应到具体的账户变动,长期下来对个人资产负债结构会有更清晰的认识。手机记账软件简化了分录书写环节,但背后的财务逻辑值得花点时间弄明白,这对提升个人财务管理能力有实际帮助。
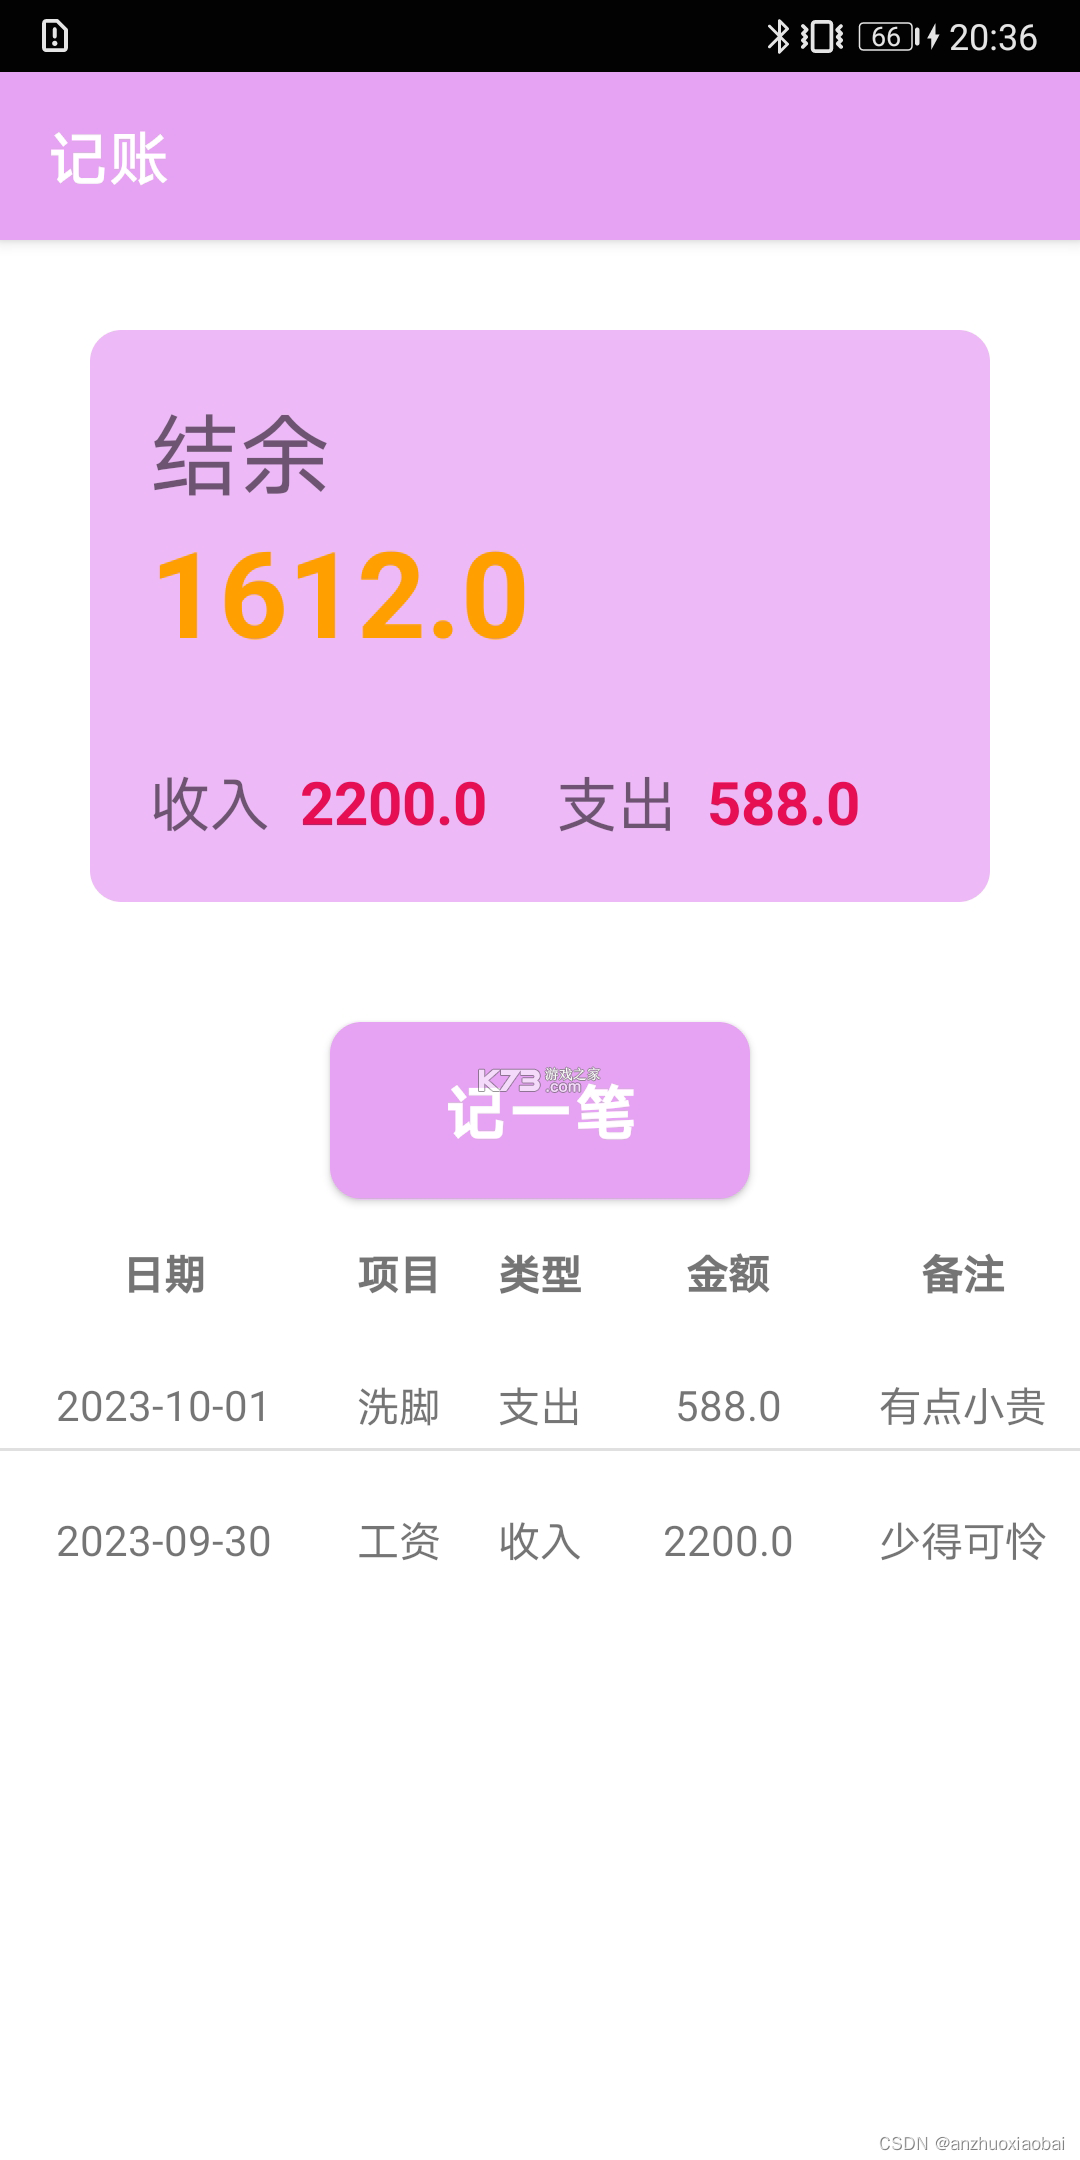
| 软件名称 | 功能优势 | 评分 |
| 随手记 | 功能全面账本丰富 | ★★★★★ |
| 鲨鱼记账 | 极简操作快速记账 | ★★★★☆ |
| 口袋记账 | 界面可爱预算管理 | ★★★★☆ |
| 安妮记账 | 女生风格分类细致 | ★★★★☆ |
| 钱迹记账 | 无广告纯净体验 | ★★★★★ |
精品推荐
相关文章